嘉基(6715)8月營收年增113.01%,光通訊新品瞄準2027年放量,MT Ferrule成最明確新動能
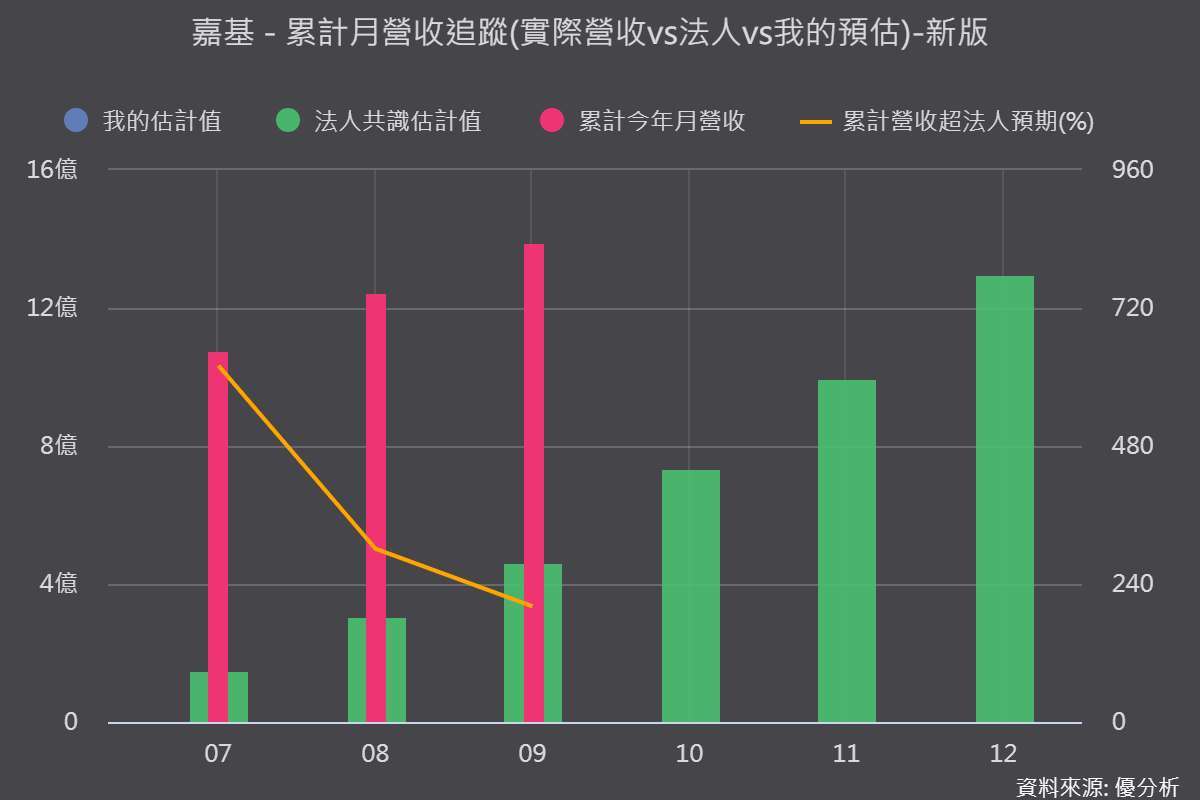
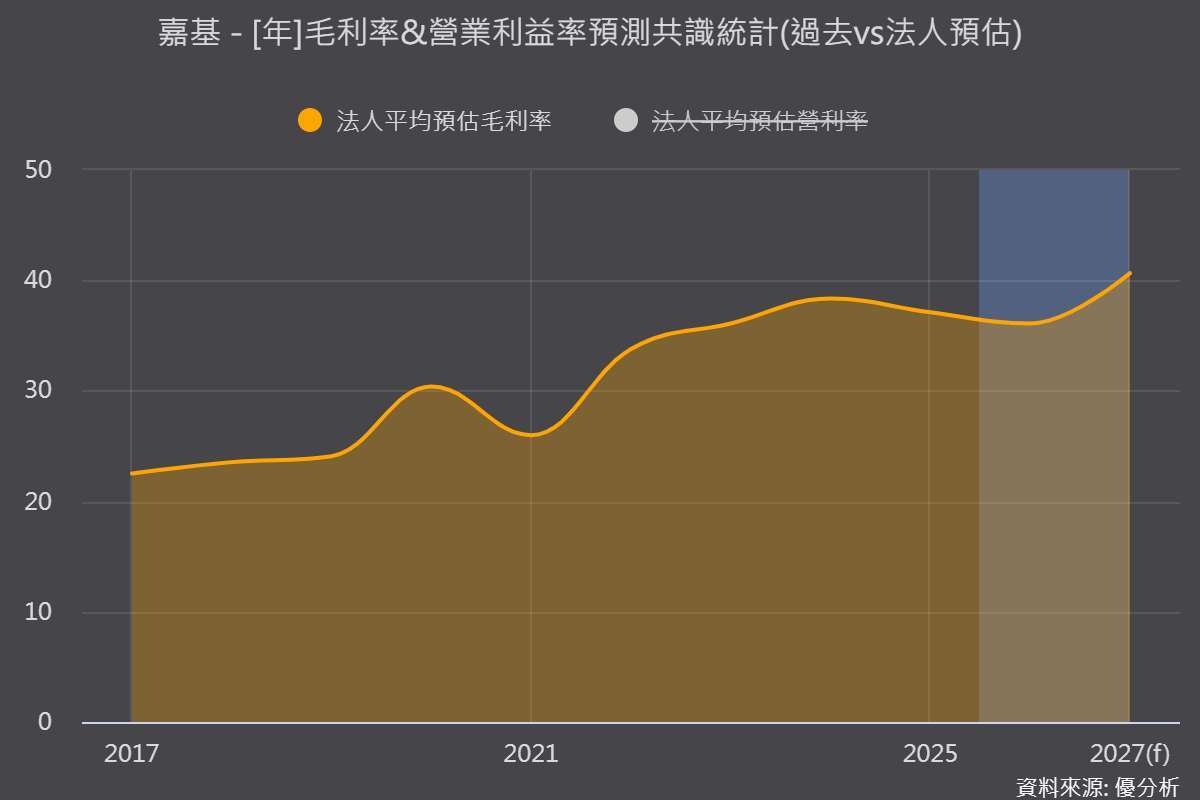
2026年10月14日(優分析/產業數據中心報導)⸺ 嘉基2026年營運起伏劇烈,第一季毛利率衝上40.01%,第二季因消費性市場疲弱、ReDriver IC缺貨與原物料成本上升,毛利率降至23.24%並轉虧。
不過8月營收1.65億元,年增113.01%,累計年增轉正至10.24%,同時光通訊新品布局逐步成形,公司2027年將是轉型落地的關鍵年。
MT Ferrule 2027年第一季開始出貨,營收占比預估達38%
真正值得注意的是,公司已具備0.3微米高精度產能,月產能約100萬顆,第四季將把0.3微米以下的月產能拉升至70萬至80萬顆以上。
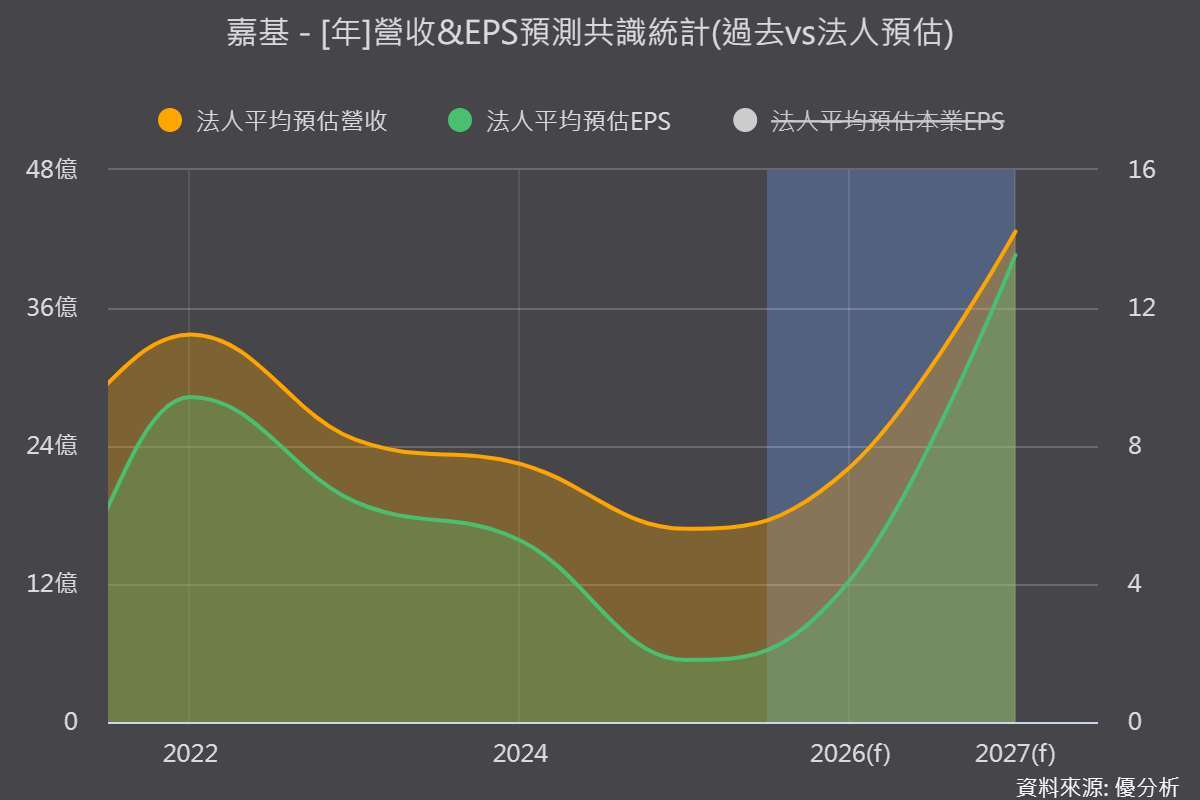
MT Ferrule預計2027年第一季開始出貨,營收占比預估達38%,毛利率略優於過往平均,法人估可貢獻十餘億元營收。
光纖出現結構性缺貨,國際大廠向外尋找替代夥伴,為嘉基創造了切入的機會。
(圖片來源:優分析產業資料庫)
NPO Socket與美系光通訊大廠合作,2027年下半年小量出貨
公司與美系光通訊大廠合作開發6.4T規格的NPO Socket,採32通道、每通道200G設計,預計年底前推出原型,2027年下半年小量出貨,2028年放量。
公司已成為該客戶推動6.4T光模組的核心夥伴,目前處理器平台與雲端業者的原型機正在測試中;400G線性驅動光模組已小量生產,800G則送樣確認中。
現增18.6億元已收足,中壢廠2027年底新產線投產
公司現金增資6,000張,發行價310元,募資18.6億元,已於9月17日全數收足。
中壢廠無塵室預計2027年第二季完成整建,新產線2027年第四季投產,為光通訊新品量產預作準備。
風險提醒:毛利率回升速度與新品放量時程仍待驗證
公司2025年12月曾表示新產品2026年上半年逐步放量,但第二季毛利率反而驟降並轉虧,顯示預期與實際存在落差。
短線須觀察第三、四季毛利率能否隨主動元件出貨回溫,中長線則要看MT Ferrule出貨與NPO Socket認證進度是否如期。
(圖片來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。


