全球手機出貨暴跌20%!創14年最慘第三季 記憶體缺貨成元凶
根據市場研究機構 Counterpoint Research 週一(12 日)公布的初步數據,2026 年第三季全球智慧型手機出貨量年減20%,創下 2012 年以來同期最低水準。記憶體晶片供應緊張、零件成本攀升,迫使手機廠商紛紛調漲售價、削減低階產品出貨,市場衰退壓力持續擴大。
Counterpoint 指出,這已是記憶體晶片危機連續第二季對全球智慧型手機市場造成全面衝擊。隨著人工智慧(AI)基礎設施建設持續擠占記憶體供應,推升零件成本,成為本輪手機市場出貨量大幅下滑的主要原因。
面對成本攀升與供應緊張的雙重壓力,各大手機廠商正調整經營策略,從過去追求出貨規模,轉向優先維護獲利能力。
為避免低價產品侵蝕利潤,手機品牌普遍提高終端售價、削減低階機型出貨,並將資源集中在利潤較高的中高階產品,使價格敏感型市場承受更大壓力。
三星穩居龍頭 蘋果市佔率首度突破20%
儘管整體市場大幅萎縮,三星電子(005930KS) 仍憑藉相對穩定的供應鏈管理,進一步擴大市佔率。
第三季三星以 23% 的市佔率穩居全球第一,也是主要手機品牌中市佔率增幅最明顯的業者,雖然出貨量仍較去年同期下降約 3%,但表現明顯優於整體市場。
Counterpoint 分析,三星的優勢主要來自高階折疊手機 Galaxy Z Fold8 系列需求強勁,以及中階 Galaxy A 系列獲得相對穩定的零件供應,帶動產品組合改善與銷售額成長。
此外,部分中國手機品牌縮減海外市場業務,也讓三星中階機型獲得更多市場空間。
蘋果(AAPL-US) 第三季市佔率則攀升至 22%,創下歷年第三季首度突破 20% 的紀錄,但整體出貨量仍呈現年減。
Counterpoint 指出,由於 iPhone 18 系列發表時僅推出 Pro 版本,缺乏基本款機型,使新品上市首月的通路鋪貨規模明顯低於去年 iPhone 17 全系列上市時的水準。
不過,iPhone 18 Pro 系列市場表現優於前代,尤其在中國與印度市場需求強勁,加上 iPhone 17 系列持續銷售,在一定程度上緩和整體出貨量下滑。
蘋果也跟隨產業趨勢調漲部分產品價格,但漲價影響主要集中在第三季最後數週。
小米出貨暴跌逾30% 中國品牌全面承壓
相較於三星與蘋果,中國主要手機品牌受到的衝擊更為明顯,整體出貨量降幅普遍超過全球市場平均水準。
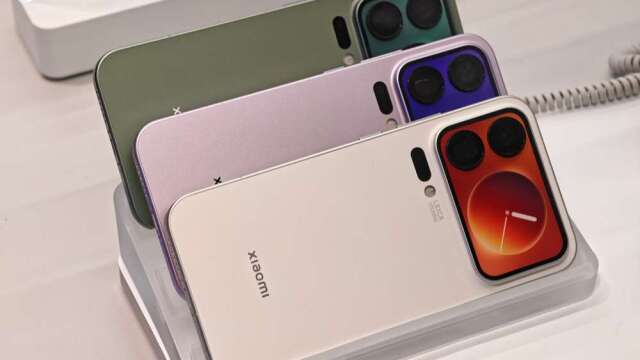
其中,小米(01810-HK) 成為第三季出貨量跌幅最大的主要手機廠商,年減超過 30%,市佔率降至 10%。
Counterpoint 指出,小米出貨量大幅下滑,主要與其主動收縮策略有關。為避免在低利潤甚至虧損情況下持續出貨,小米削減低價機型投入,退出部分非核心海外市場,同時提高平均售價並收緊出貨計畫。
儘管出貨量明顯下滑,小米仍持續布局中國中高階市場。小米 18 系列與折疊式螢幕機型獲得正面市場回饋,自研玄戒 O3 晶片也有助於提升其在高階市場的差異化競爭力。
OPPO 與 vivo 同樣面臨出貨壓力,第三季出貨量均較去年同期下降超過 20%,市佔率分別降至 9% 與 8%。
兩家廠商均調高中低階產品售價,但漲價使部分低價機型失去原有的價格競爭力,加上零件供應持續緊張,進一步限制出貨規模。
手機市場前景嚴峻 減產與漲價恐持續
展望 2026 年剩餘時間,Counterpoint 對全球智慧型手機市場維持審慎看法。
該機構認為,在記憶體等零件成本居高不下、消費者購買力承壓的情況下,手機廠商減產、精簡產品線及聚焦高階產品的趨勢預料將持續。
其中,對價格較敏感的中低階手機市場,將同時面臨產品售價上漲與零件供應緊張的雙重挑戰。
隨著手機廠商將維持獲利置於追求出貨量之上,全球智慧型手機市場短期內仍難以擺脫成本與供應壓力,產業經營策略也持續朝高階化方向調整。


