尖點(8021) 高階鑽針已占六成,獲利還能往上修?看懂供需結構,就知道市場在等什麼!
2026年10月08日(優分析/產業數據中心報導)⸺ 2026 年 AI PCB 持續往高多層、高密度發展,帶動鑽針規格升級,尖點(8021-TW) 也因此成為這一輪高階 PCB 需求成長的受惠廠商。
不過,值得關注的,不是尖點今年營運有多好,而是市場對 2027 年的獲利預期,正在出現明顯改變。
2026 年上半年,受到鎢原料價格上漲、高階鑽針需求增加,以及產品組合改善帶動,尖點第二季毛利率提高到 41.8%,創下歷史新高。
但隨著公司表示下半年暫無全面再調價規劃,市場一度擔心,先前靠價格調整推動的獲利成長可能逐漸降溫。
不過 9 月底最新一份研究預估,卻將 2027 年 EPS 拉高至 28.94 元,營收預估達 199.86 億元,年增 137.45%。
這就出現一個問題:尖點的高階鍍膜鑽針占比已經接近六成,2026~2028 年擴產計畫也早已公開,AI PCB 往高層數發展更不是新消息,為什麼未來兩年的獲利還能被大幅往上估?
新增的產能,很快就被市場需求吸收
先從尖點現在的營運狀況來看。
2025 年底,尖點鑽針月產能約 3,200 萬支,2026 年 4 月進一步提高到 3,500 萬支,增加約 9.4%。公司同時規劃,2026 年底月產能再提高到 4,500 萬支,相較前一年底增加約 40.6%。
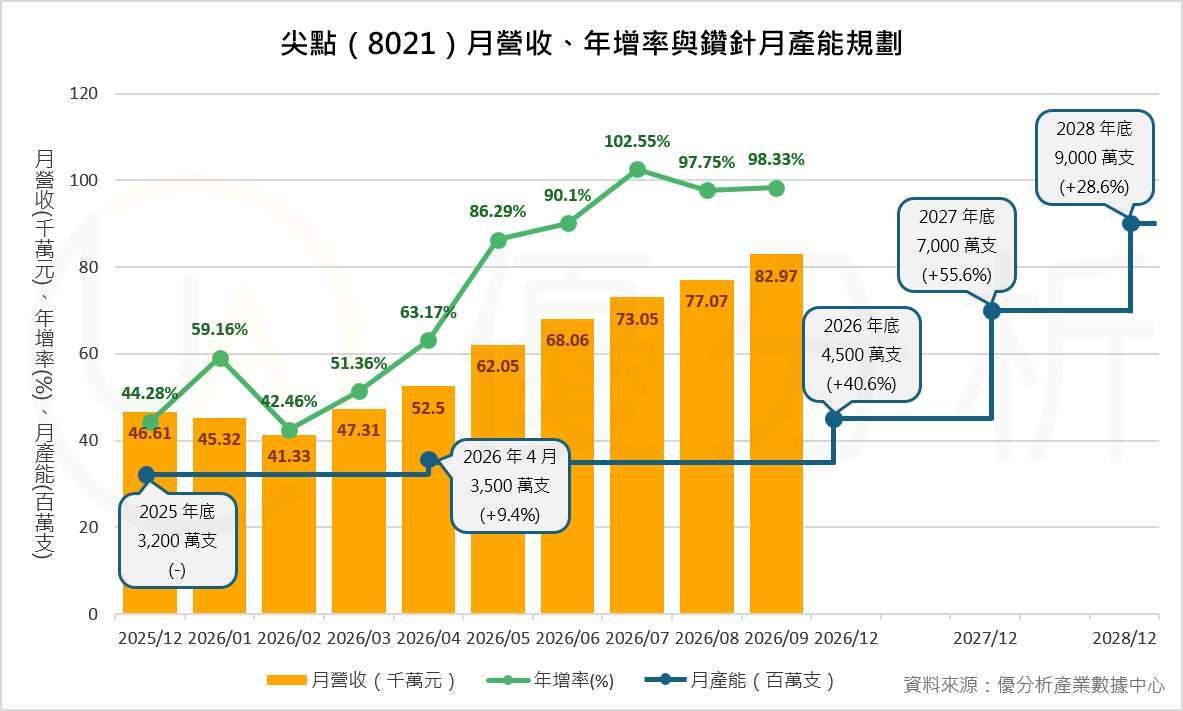
雖然產能持續開出,但營收成長並沒有因此減速。
尖點 2026 年 4 月營收年增 63.17%,5 月提高到 86.29%,6 月進一步達到 90.10%;7 月年增率突破 100%,來到 102.55%,8、9 月也仍維持高成長。
再從獲利能力交叉觀察,2026 年第二季尖點營收 18.26 億元,年增 80.3%,高階鍍膜鑽針上半年出貨占比由 2025 年的約 48%提高到 56%,毛利率則從第一季的 36.6%升到 41.8%。
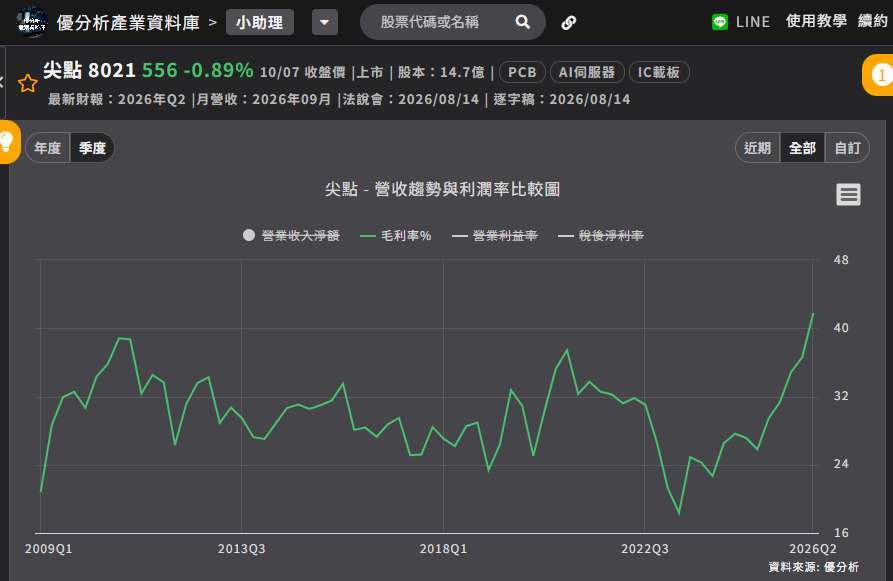
換句話說,公司不只是營收規模變大,產品組合也持續往高毛利規格移動。即使鎢鋼原料價格仍有壓力,尖點仍能透過調價與產品升級維持獲利改善,顯示目前具備一定的成本轉嫁及議價能力。
這樣的需求能維持多久?
2025 年全球 PCB 鑽針下游應用中,多層板占比約 57%,是最大的需求來源。當 AI 伺服器推動 PCB 往高層數、高密度發展,受到影響的自然不只是少數特殊產品,而是鑽針產業最主要的應用市場。
而過去 AI 伺服器 PCB 主流約為 22~24 層,但隨著傳輸速度與布線密度提高,新一代架構逐步往 30、40 層以上發展。
例如 VR200 交換板達 32 層、Midplane 達 44 層,更後面的 Rubin Ultra 正交背板甚至可能達到 78 層。
層數增加,板厚也跟著由約 5mm 往 7mm 以上發展。但高速訊號線愈來愈密集,孔徑不能跟著放大,結果就是鑽針必須做得更長、更細,長徑比從過去約 20 倍,往 30、40甚至 50 倍發展。
這會同時改變鑽針的價格與消耗量。
30~40 倍長徑比鑽針約為一般白針的 3~8 倍,50 倍產品甚至可達 12~16 倍。
這代表即使尖點未來高階鍍膜鑽針的占比維持在六成左右,只要這六成產品裡面,有更多鑽針從一般鍍膜規格升級到 30、40、50 倍長徑比,整體 ASP 還是有繼續上升的可能。
另一個更直接的影響,是鑽針消耗速度變快。
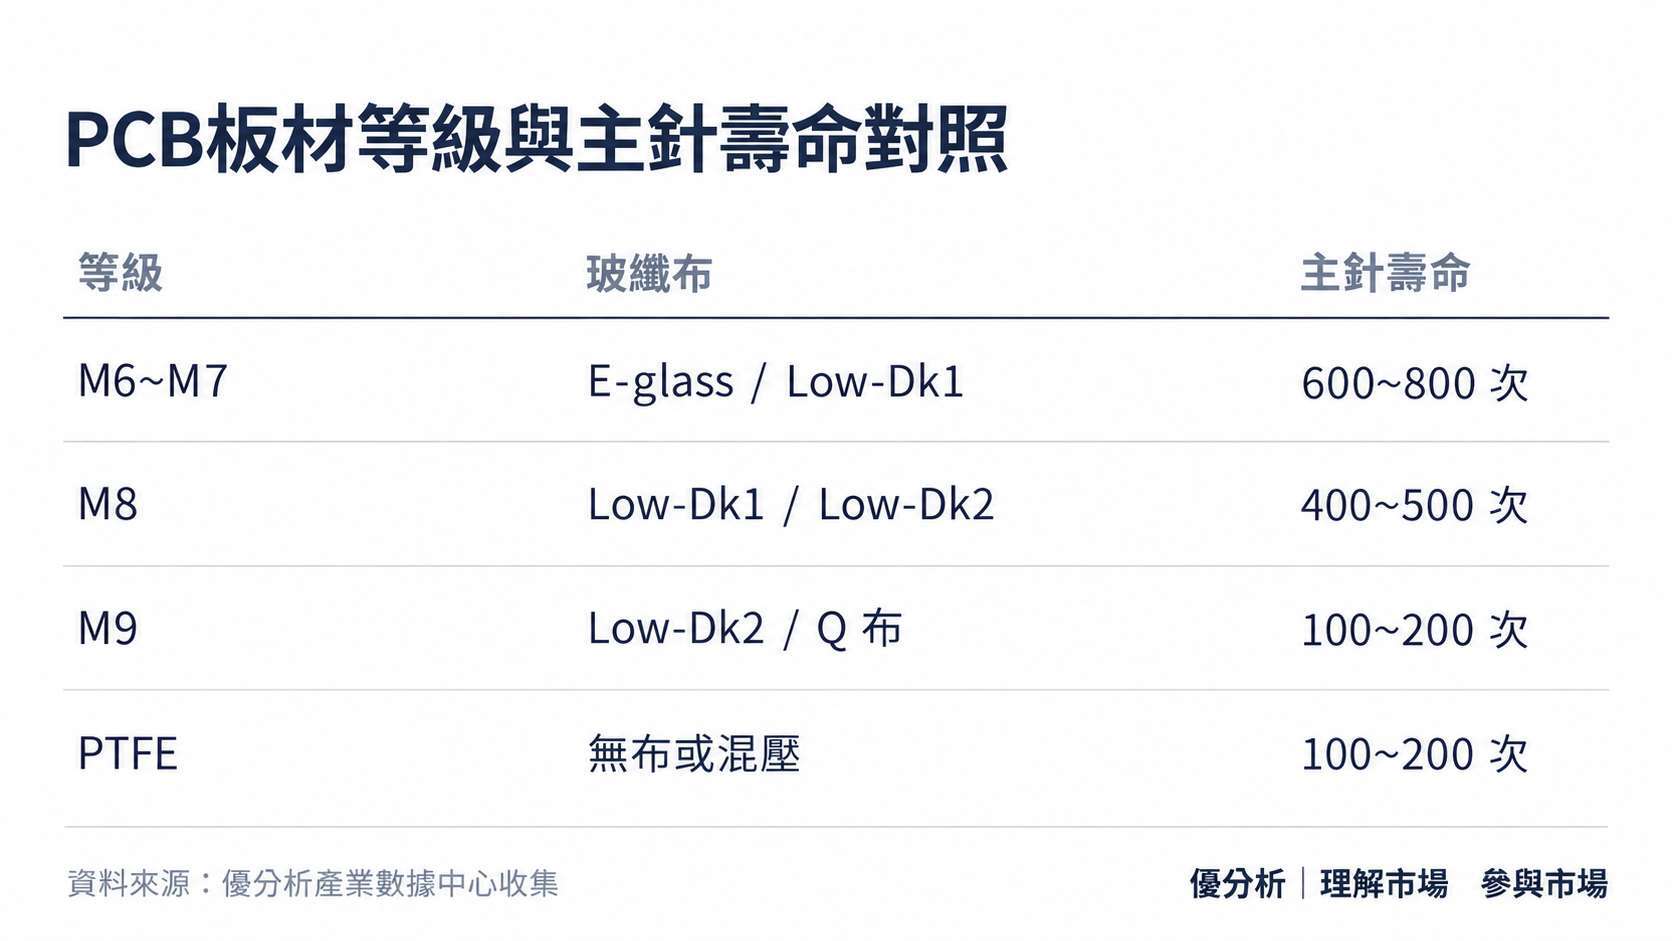
過去傳統 PCB 一支鑽針約可加工 8,000~10,000 孔,但在部分高階板材加工條件下,M6~M7 的主針壽命可能降到約 600~800 孔,M8 進一步降至 400~500 孔,M9 更可能只有 100~200 孔。
也就是說,即使 PCB 出貨數量完全不變,只要材料升級讓鑽針壽命大幅縮短,板廠就必須使用更多鑽針才能完成相同數量的鑽孔。
板厚增加也會改變加工方式。
高階厚板為了降低偏孔、斷針風險,可能需要先以白針預鑽至特定深度,再用鍍膜主針完成後續加工。
一套刀具的基本配置約為 1 根白針加 2 根鍍膜針,共 3 根;隨著板厚提高,部分加工方案已增加到 4~5 根,其中新增的主要是價格較高的鍍膜針。
更後面的 Rubin Ultra,如果最終導入採用 M9Q 石英布的 78 層正交背板,以此加工情境估算,若一套鑽針由 3 根增加到 5 根,主針壽命又由 M8 的 400~500 孔下降到 M9 的 100~200 孔,兩個效果疊加後,單孔耗針量約可能達到 GB200 世代的 5 倍。
不過,這個 5 倍並不適用於所有 Vera Rubin PCB,也不是 Rubin Ultra 已經確認量產的實際用量。它建立在 M9Q 材料、特定板厚與加工方式等假設下,因此最終採用率與量產進度仍需觀察。
但這個案例真正反映的是:鑽針需求不再只是跟著 PCB 出貨量增加,而是每塊 PCB 的孔數、加工難度與單孔耗針量,都可能一起增加。
供給能不能跟上
當各大鑽針廠都看到 AI PCB 的商機,自然會開始投入資本支出、擴充產能。一旦供給增加速度超過需求,原本的缺貨就可能消失,甚至重新回到價格競爭。
因此,接下來最需要確認的是:目前主要廠商的擴產規模有多大,以及新增產能實際能在什麼時候開出來。
PCB 鑽針是一個集中度相當高的市場。2025 年全球前五大廠商合計市占率約 75.7%,其中鼎泰高科約 29.2%、中鎢高新旗下金洲精工約 21.1%、日本佑能約 10.4%、尖點約 9.9%,光前四家就占了全球約七成出貨市場。
因此,研究供給變化,重點其實就是觀察這幾家主要廠商的擴產進度。
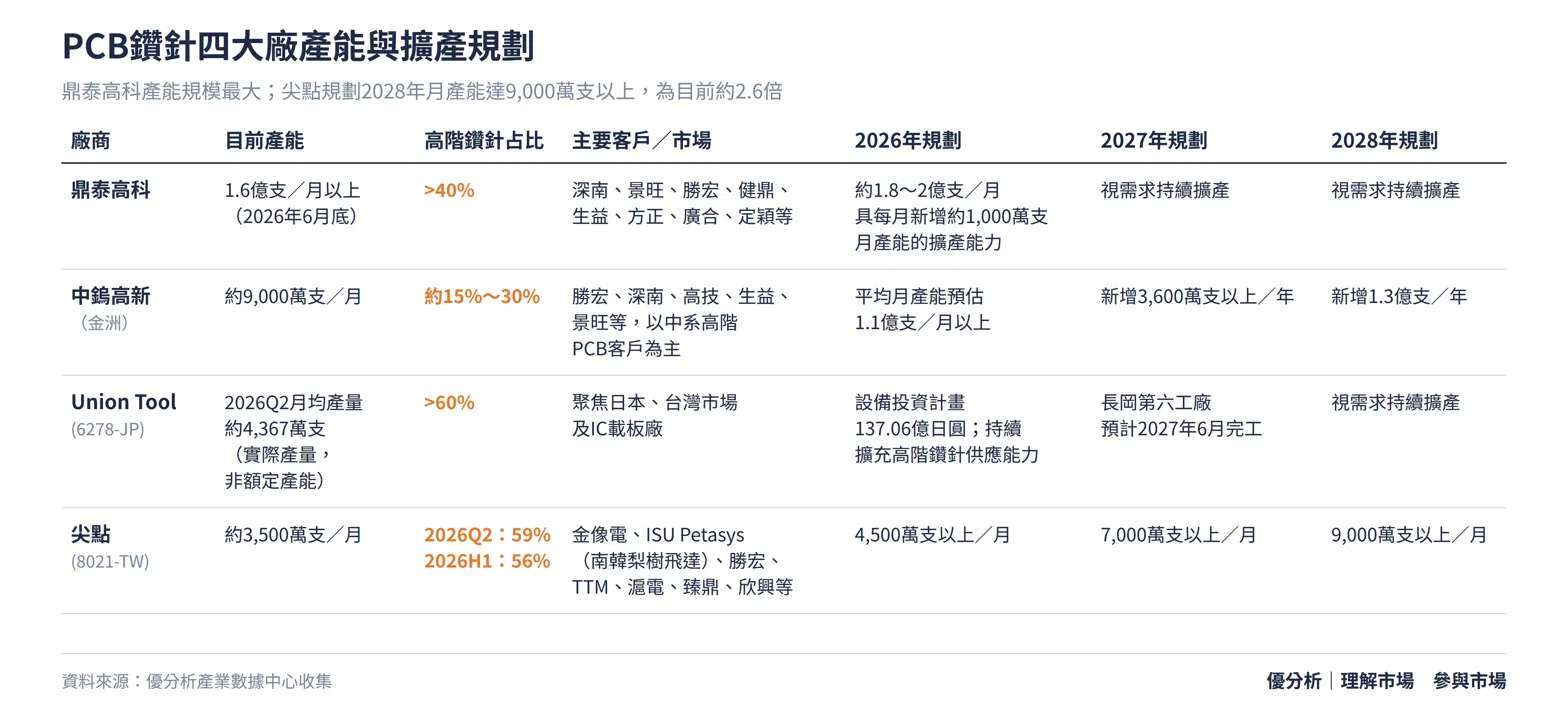
如上圖所示,尖點規劃 2026、2027、2028 年底月產能分別提高到 4,500 萬、7,000 萬、9,000 萬支;日本佑能規劃興建長岡第六工廠,預計 2027 年 6 月完工;中鎢高新也持續投入高階微型刀具產能。
其中最值得注意的,仍是全球出貨量最大的鼎泰高科。
截至 2026 年 6 月底,鼎泰鑽針月產能已突破 1.6 億支,而且具備部分設備自製能力,擴產彈性相對較高。
市場資料顯示,其設備能力可支撐每月新增約 1,000 萬支月產能,是未來供給端最重要的變數之一。
但要注意,「年底名義產能」不等於「全年實際供給」
假設一家鑽針廠年初月產能是 1 億支,年底提高到 2 億支,不能直接拿 2 億支乘以 12 個月,當成這一整年的實際供給。因為新增設備是在一年中陸續進廠、試產與量產,並不是年初就全部準備好了。
這也解釋了為什麼有時候看到廠商大幅上修年底產能,市場供需卻不會立即轉為寬鬆。
同時,總產能也不等於高階有效產能。
鼎泰 2026 年上半年 0.2mm 以下微鑽銷量占比約 33.21%,鍍膜鑽針占比約 49.53%,但如果進一步拆分到高長徑比產品,30 倍徑以上鑽針占比從第一季約 4%,到 8 月才提高到約 12%。
高長徑比鑽針還涉及精密開槽、鍍膜、鎢鋼材料、加工良率與客戶認證。即使設備已經進廠,從穩定量產到取得客戶訂單,仍然需要時間。
尤其部分高階鑽針所需的超細晶粒鎢鋼棒材,以及來自日本、瑞士的精密加工設備,供應相對集中。部分進口開槽機交期甚至可能達到 1~2 年,進一步限制新產能釋放速度。
把需求成長與各家供應商的擴產放在一起,就能進一步觀察整個產業的供需變化。
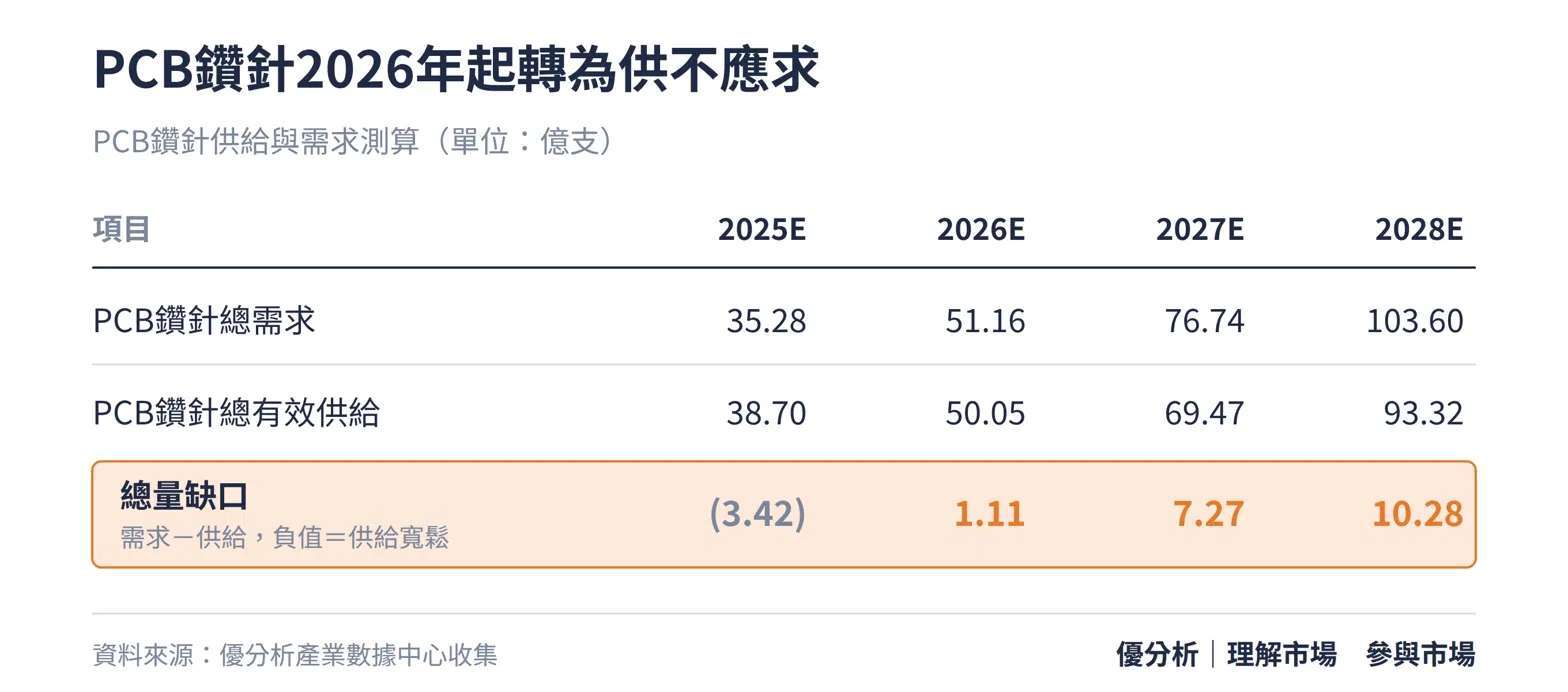
從圖表可以看到,2025 年全球 PCB 鑽針需求約 35.28 億支,有效供給約 38.70 億支,市場還有 3.42 億支剩餘供給。
換句話說,從總量來看,2025 年市場仍相對寬鬆。
但到了 2026 年,需求預估提高到 51.16 億支,有效供給約 50.05 億支,市場開始轉為短缺 1.11 億支。
而真正明顯的變化發生在 2027 年。
有效供給雖然同步增加至 69.47 億支,年增約 39%,但供給成長仍落後需求,缺口因此擴大到約 7.26 億支。
2028 年需求再提高至 103.60 億支,有效供給約 93.32 億支,模型估計缺口擴大到 10.28 億支。
這份供需模型值得注意的地方,是它已經把主要供應商的擴產納入估算,但在既定假設下,新增有效供給仍追不上需求。
下一個變數在哪裡?
判斷尖點接下來能走多遠,重點不是單純預測景氣會好到哪一年,而是區分哪些事情已經相對確定,哪些事情仍可能超出市場預期。
其中,第一個值得觀察的,是高長徑比產品的滲透速度。
尖點高階鍍膜鑽針占比已經接近六成,但公司並未揭露這些鍍膜針中,30、40、50 倍長徑比產品各自占多少。
如果未來高階鍍膜占比不再大幅增加,但內部產品持續從一般鍍膜規格升級到更高長徑比,整體 ASP 仍有提升空間。
第二個則是供需短缺是否會帶來新的價格調整。
尖點 2026 年上半年已完成一輪報價調整,主要反映鎢料成本增加及個別產品條件變化;但公司表示,下半年暫無全面再漲價規劃。
但如果 2027 年高階鑽針供需比現在更緊,PCB 廠為了維持產線稼動與出貨進度,是否願意支付更高價格,爭取穩定供貨?
這將是另一個可能改變尖點獲利預估的因素。
不過,還是需要提醒,如果鼎泰高科等競爭者的高階有效產能比預期更快開出,或 Rubin、M9、高長徑比產品滲透速度不如預期,則可能使供需缺口縮小,甚至讓 ASP 面臨壓力。
持續追蹤這些潛在變數與市場動態,才能更全面地評估公司長期發展潛力。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。


