保勝光學(6517)法說揭半導體新進度!已通過部分客戶驗證、進入試量產,毛利率為何仍承壓?
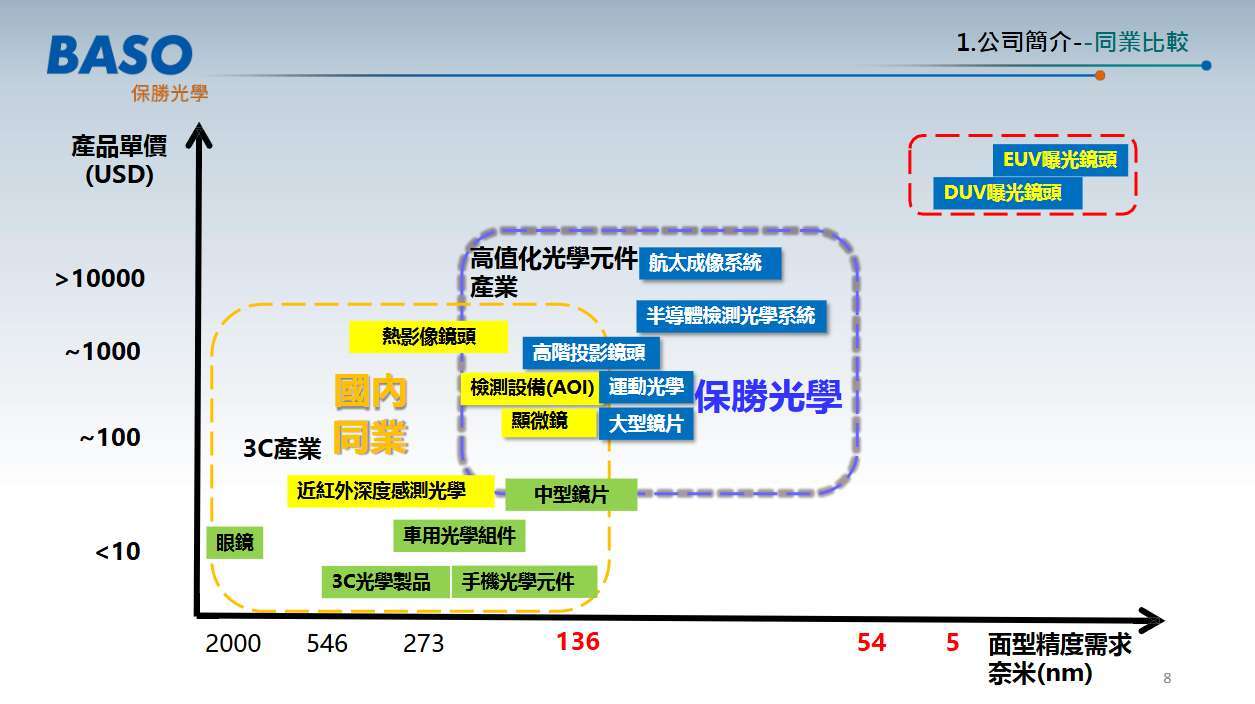
2026年10月08日(優分析/產業數據中心報導)⸺ 保勝光學(6517-TW)昨(7)日召開法人說明會,透露部分半導體光學元件已通過知名半導體業者驗證,並進入小批量試跑與試量產。公司正由既有運動光學及投影市場,逐步拓展至AOI、半導體檢測與國防航太等高階應用。
不過,新產品進度尚未帶動整體營收明顯成長。今年前8月營收約3.21億元,年增僅0.17%,大致持平。管理層也表示,新產品量產初期仍須改善良率,加上前期成本攤提較高,對毛利率形成壓力。
保勝光學(6517-TW)主要生產高階、大口徑玻璃鏡片與鏡頭,應用涵蓋運動光學、數位電影院投影、檢測設備及航太。公司表示,2025年發射的福衛八號衛星,其修正鏡頭組即由保勝製作,代表航太布局已有實際產品成果。
半導體方面,公司已揭露部分項目通過客戶驗證、進入小批量試量產,但受保密協議限制,未公布客戶名稱、訂單金額與營收貢獻,因此,現階段能確認的是產品導入有所進展,尚不能將試量產直接視為大量出貨。後續能否擴大貢獻,仍取決於剩餘驗證、生產良率及客戶採購進度。
(圖片來源:保勝光學法說會)
高階產品較好賺,為何毛利率仍有壓力?
依應用領域區分,AOI、半導體及國防航太產品的毛利率較佳,其次為運動光學,投影機設備則相對較低;採用非球面鏡片的模組,也通常具備較高單價與毛利率。不過,新產品量產初期仍須改善良率,加上前期成本攤提較高,使高階產品的獲利優勢尚未充分反映在整體表現。
因此,保勝光學(6517-TW)後續設備投資將以提升加工精度、良率及生產環境品質為主,包括既有製程自動化升級、廠房動線調整,以及評估導入高精度加工與檢測設備。
目前非球面鏡面形精度已達76奈米,球面鏡則達37奈米,這些數字代表光學表面的加工精度,並非半導體製程節點。EUV相關光學技術仍屬長期發展目標,尚未揭露客戶驗證、訂單或量產成果,公司也明確表示,目前未切入光通訊及CPO應用。
眼前真正影響獲利的,是已通過部分驗證的新產品能否提高良率、穩定量產,讓製程升級帶動成本下降,進一步將高階訂單轉化為毛利率改善。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。


