直得(1597) 訂單大爆發,為何營收還衝不上去?產能、人力卡住成長天花板
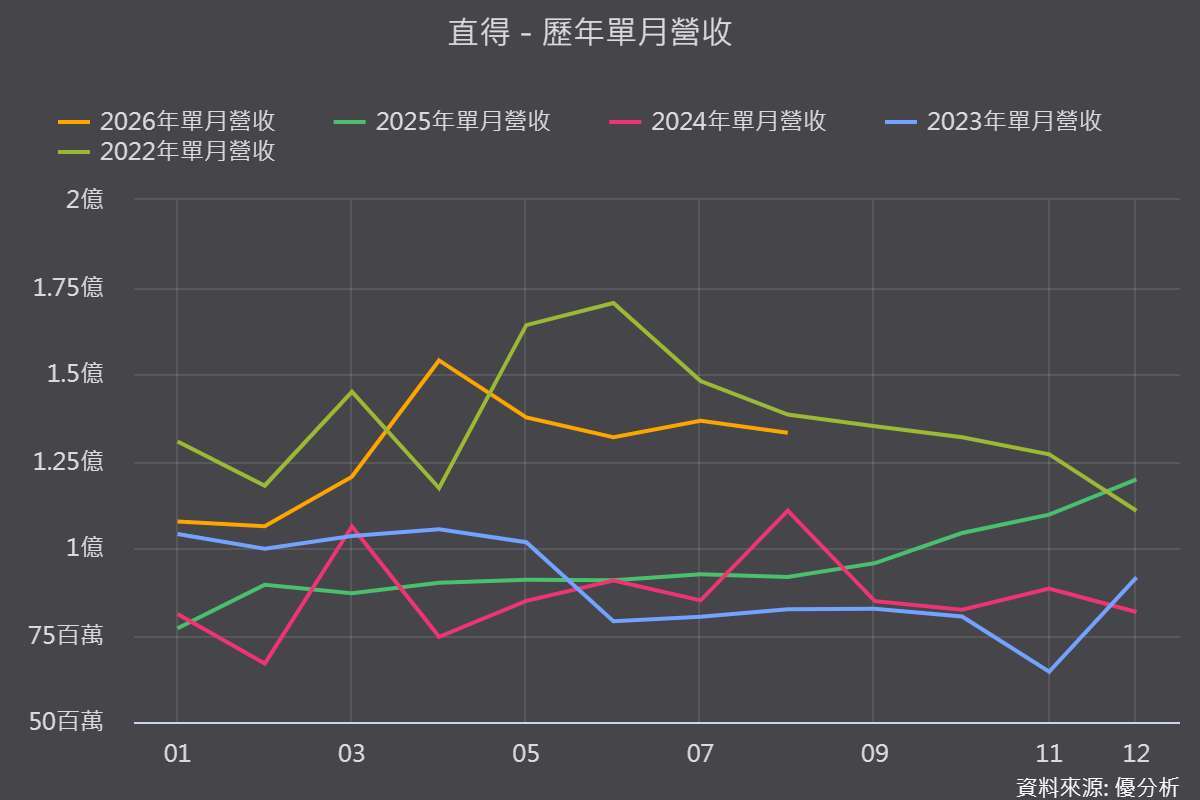
直得(1597-TW)在2026年迎來顯著的營運質變。受惠於CPO檢測設備、晶圓檢測與CSP AI資料中心建置需求大爆發,直得成功切入台積電以及Meta、Amazon等科技巨擘供應鏈。
根據《優分析產業資料庫》最新數據顯示,直得前8月累計合併營收達10.27億元,年增高達44.89%,且已連續12個月實現營收正成長。10月1日更接獲陸系CPO設備廠追加500組線性馬達訂單,線性馬達訂單接到手軟,人力和產能卻追不上訂單!
直得線性馬達:接單爆發的核心引擎
直得本次營運質變的核心,在於高毛利的線性馬達產品線呈現爆發式成長。2026年上半年,線性馬達占直得總營收比重,從去年同期的5.7%大幅跳升至11.3%,年增率高達184.4%,是三大產品線中成長最猛的一條。
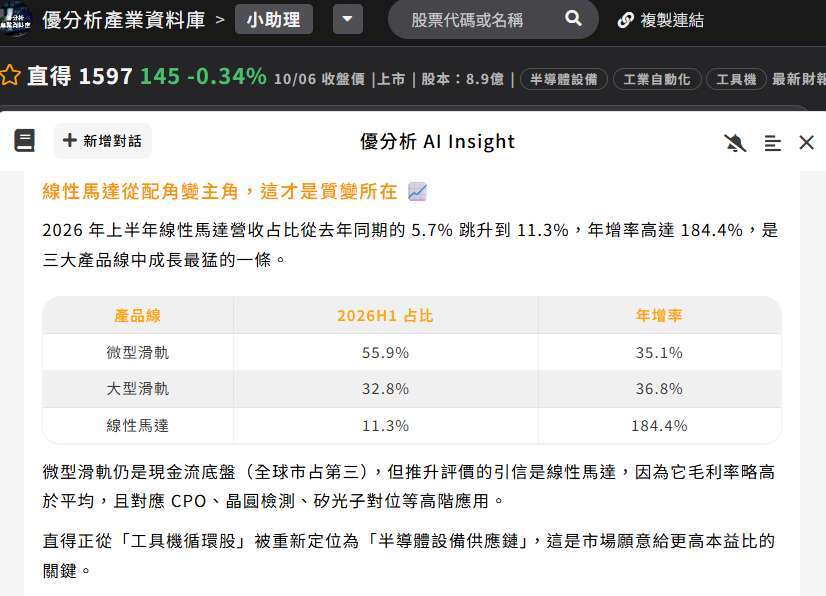
(資料來源:優分析產業資料庫)
直得接單全解析,能見度直達 2027 年
2026年線性馬達接單爆發,CPO檢測設備與半導體設備大單接連湧入,在手訂單能見度已看到2026年底、部分延伸至2027年第2季,但人力缺口成為出貨最大瓶頸:
-
美系半導體設備大廠掃貨:過去該客戶單月僅零星下單3至5組,2026年已轉為單次批次下單200組線性馬達模組。
-
歐美與陸系CPO客戶加碼:繼繼德系CPO大客戶累計下單2,800組後,10月陸系CPO設備廠再追加500組,並要求提早交貨;此外更接獲國內外CPO對位模組近千台訂單。
-
中國市場結構高階化:中國市場占直得營收比重,從去年的不到一成回升至16%~17%,其中中國市場的線性馬達占比,大幅拉升至33%,顯示需求已從傳統工具機,全面轉向高附加價值的半導體與CPO設備。
這些現象證明,直得接獲的並非短期的急單,而是具備長期的產業趨勢單,市場也因此提高本益比評價。
漲價效益配合成本分離,毛利率具結構性墊高空間
2026年4月起直得對驅動器、線性滑軌及線性馬達調漲售價,中國率先漲、台灣部分產品跟進。
第1季毛利率回升至41.76%,7月起啟動「研發成本分離機制」,把研發中心成本從製造端回歸研發費用,有助滑軌與線馬毛利率回升。加上公司對毛利低於20%的內銷訂單全面漲價。市場預期,隨產品組合持續優化與成本分離效益發酵,毛利率仍有進一步提升空間。
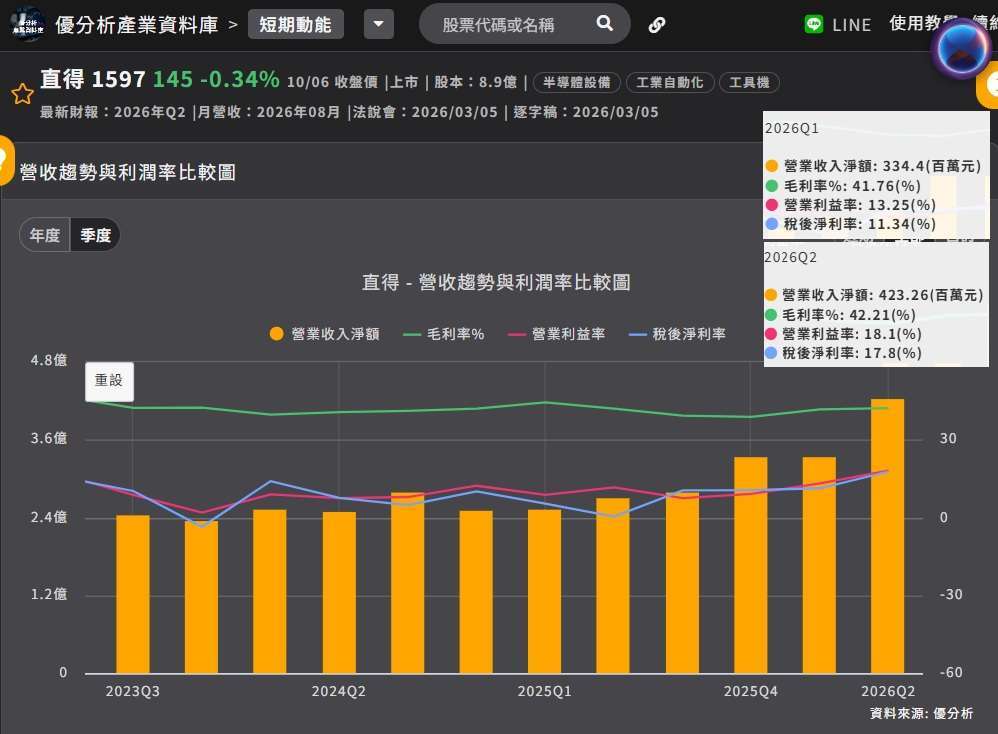
(資料來源:優分析產業資料庫)
營運真正的天花板:兩成人力缺口與產能交期瓶頸
儘管訂單能見度已直達2027年第2季,但直得當前面臨的最大考驗並非訂單,而是產能與人力的瓶頸。
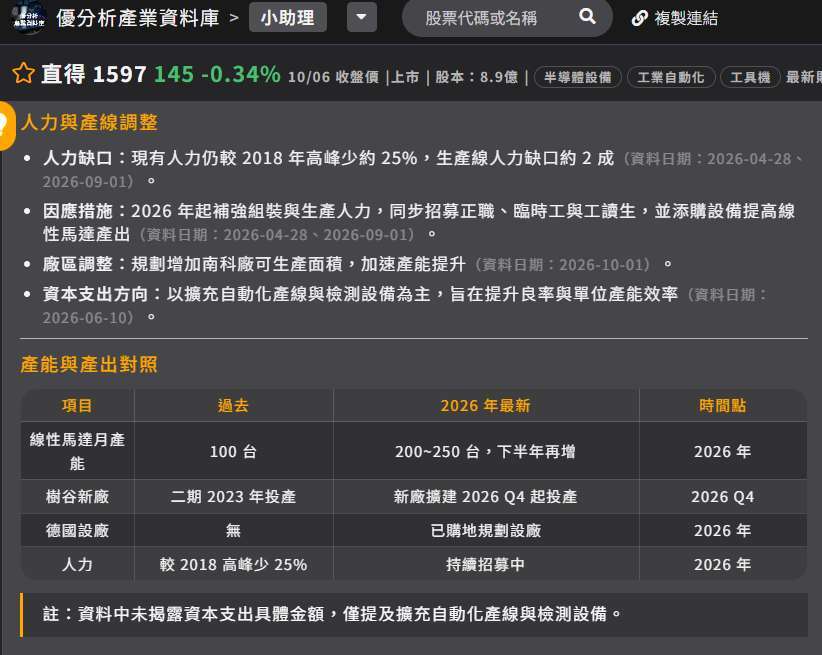
根據優分析整理的資料,在現有人力限制下,推估單月產值上限落在1.2億~1.3億元附近,直接卡住了出貨節奏。為突破產能天花板,公司已採取多項急救與擴產措施,若產出順利,直得明年營收將有機會挑戰歷史新高:
-
調度人力與加速招募:除了全面啟動 overtime 加班機制,近期規劃再招募50~100名員工,並規畫將運作成熟的南科廠非直接人力移轉至樹谷廠,釋放南科廠可生產面積。
-
樹谷廠二期與海外建廠:樹谷園區二期預計於第4季陸續開出新產能,投產大型滑軌與滾珠螺桿;同時已於德國買地,規劃建廠以就近搶占歐洲市場。
(資料來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。


