SpaceX股價愈漲愈便宜?華爾街看好獲利暴增
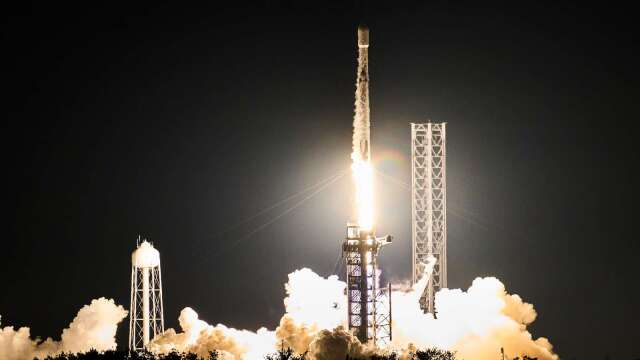
《巴隆周刊》報導,華爾街喜歡SpaceX(SPCX-US)股票,只是不同分析師的青睞程度有所不同。
摩根士丹利分析師Adam Jonas是其中較為樂觀的一位。他給予SpaceX股票買進評級,目標價為300美元。他在周日深夜撰文指出,SpaceX股價變得「愈來愈便宜」。
這是個相當引人注目的說法。SpaceX目前股價約相當於2027年預估獲利的106倍。嚴格來說,Jonas的說法確實有道理,SpaceX股價在6月時一度相當於2027年預估獲利的約1,000倍,7月部分時間也曾達到約200倍,如今的本益比僅約為當時的一半。
當然,真正發生變化的是獲利預估。SpaceX在6月IPO後不久,華爾街當時幾乎沒有預估其獲利。如今分析師預估SpaceX 2027年每股盈餘(EPS)約為1.70美元,並預期到2031年將成長至21.05美元。
這代表其獲利年成長率接近90%。如果將這項成長率除以本益比,SpaceX的本益成長比(PEG)約為1.2倍。這並不算貴。標普500指數目前的PEG約為2倍。
PEG並不是什麼神奇的估值工具,股票也不一定非得交易在2倍PEG。PEG的作用是試圖將高成長企業的估值倍數標準化。換言之,只要高成長能夠持續,沒有明顯放緩,高成長企業擁有較高的估值倍數也並非不合理。
Jonas寫道,「以成長率調整後的估值來看,SpaceX是投資太空與智慧經濟強大選擇權相對便宜標的之一。投資人還有幾周時間,可以在第15次飛行測試之前把握這項機會。」
SpaceX在9月進行了第14次Starship測試。該火箭體型龐大,而且完全可重複使用,有望大幅降低將載荷送入軌道的成本。更低的太空運輸成本,將使SpaceX旗下Starlink衛星寬頻服務等業務受益,未來也可能推動SpaceX的Starmind太空AI運算衛星群發展。
Starship第15次測試可能成為一項重要催化劑。隨著投資人開始相信這款火箭即將全面運作,並能在幾個月內以低成本將衛星送入軌道,也可能進一步提升投資人信心,相信SpaceX的成長不會放緩,這也是Jonas認為SpaceX股價便宜的原因之一。
儘管如此,根據FactSet,Jonas並不是華爾街給予SpaceX最高目標價的分析師。這項紀錄屬於Raymond James分析師Brian Gesuale,他給予SpaceX的目標價高達800美元,意味著公司估值約11兆美元。
SpaceX股價目前仍遠低於這項水準。該股周二收在171.92美元,上漲0.5%,標普500指數與道瓊工業指數分別上漲0.6%與0.5%。
截至周二收盤,SpaceX股價過去3個交易日累計上漲超過16%。


