南茂(8150) 記憶體封測需求強勁!外資升目標價,市場下一步看好什麼?
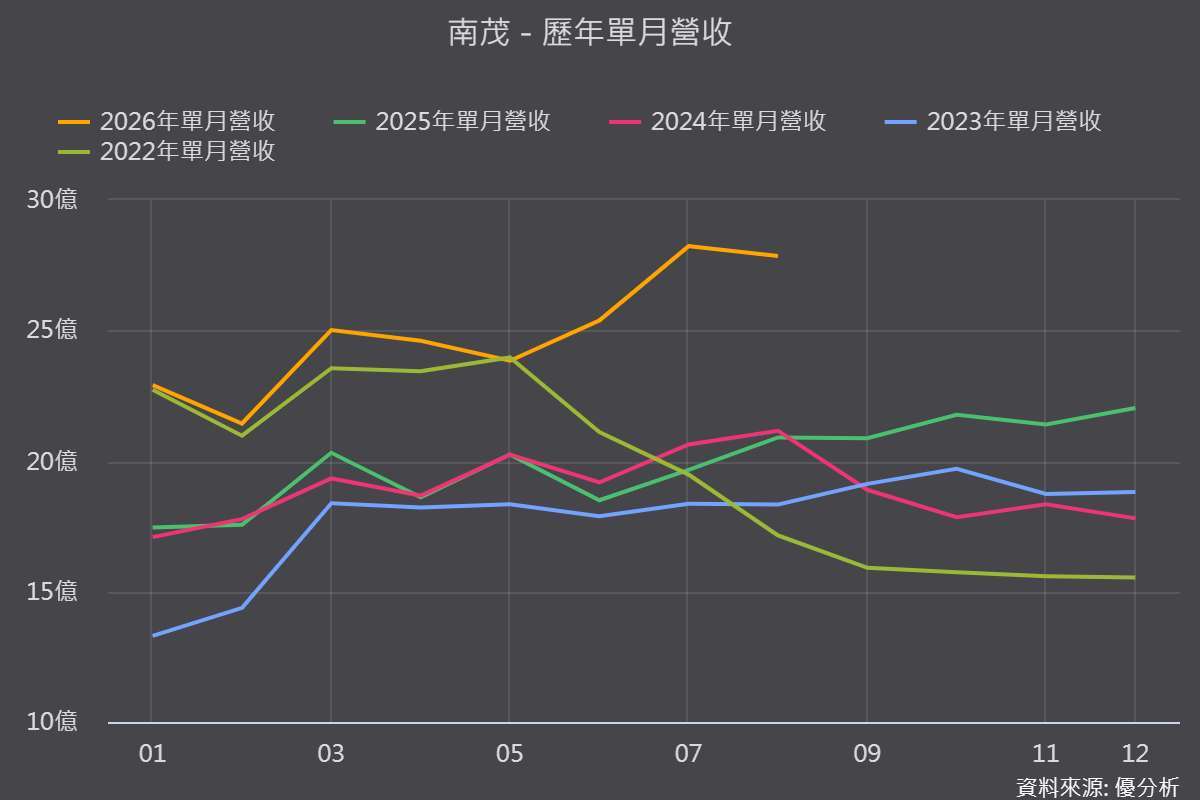
記憶體漲價帶升毛利率,外資調升南茂評價
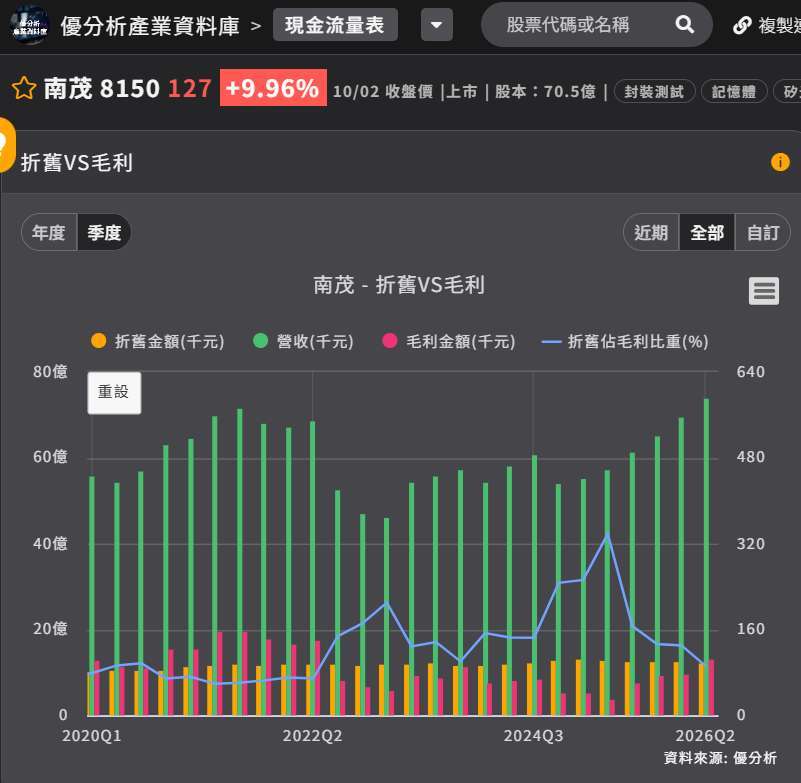
南茂(8150-TW) 受益於記憶體業務持續走強,加上Driver IC受惠急單挹注與價格調漲,毛利率已自2025年第2季6.6%谷底,翻揚至2026年第2季的17.96%。
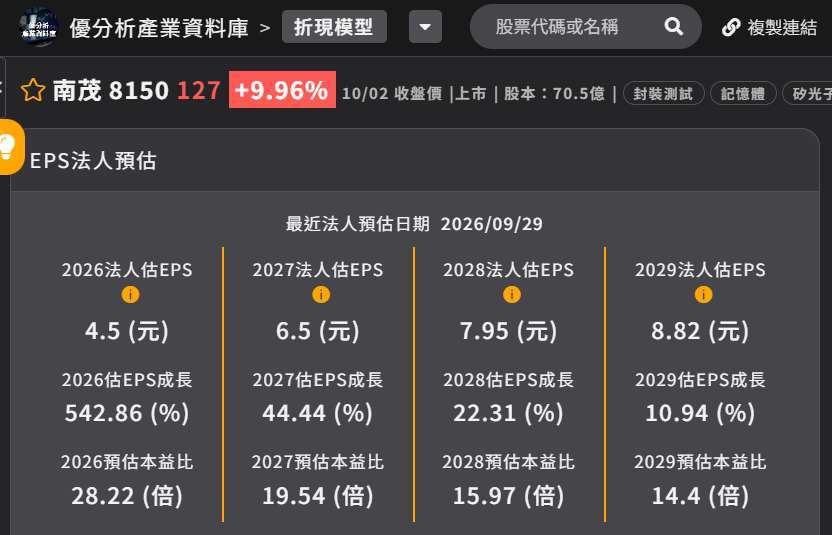
根據《優分析產業資料庫》,外資券商看好2026下半年,最新預估南茂2026年至2028年的EPS,分別為4.2元、6.5元與7.95元。
(資料來源:優分析產業資料庫)
AI ASIC與矽光子第二曲線
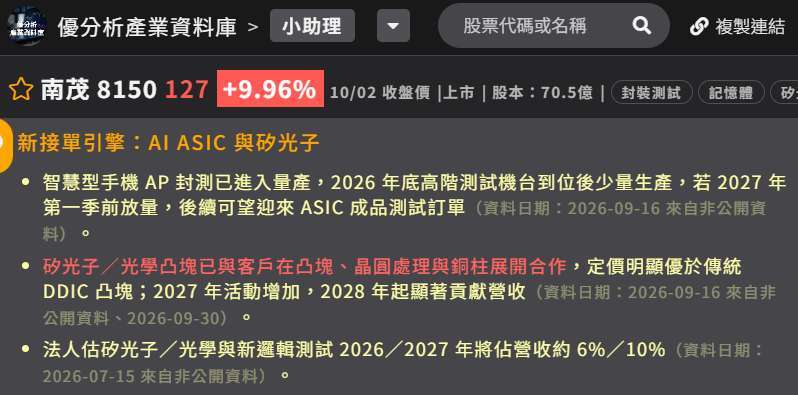
市場高度關注南茂在矽光子(SiPh)、光學凸塊及高階邏輯測試的布局進度。南茂持續與客戶進行矽光子與光學凸塊驗證,同時擴充高階邏輯測試設備,邏輯測試業務也將從既有 TV SoC,逐步拓展至手機 AP/SoC,並以 AI ASIC 成品測試為後續切入方向。
高階測試機台預計於2026年底陸續到位,並進入少量生產,後續再視客戶驗證與量產進度,爭取 AI ASIC Final Test 訂單。
(資料來源:優分析產業資料庫)
然而,投資人需特別注意業務貢獻的時間落差:
-
階段一(既有): TV SoC測試穩定量產中。
-
階段二(2026年): 智慧型手機AP封測已進入量產,2026年底高階測試機台到位後僅為少量生產與驗證性質,對2026年第4季營收貢獻低。
-
階段三(2027年): 若手機SoC專案推進順利,產能於2027年第1季放量,有機會接續迎來毛利率佳的AI ASIC成品測試訂單。
-
階段四(2028年): 矽光子與光學凸塊業務,將於2027年增加驗證活動,預計2028年起方能顯著貢獻營收。
法人預估,矽光子、光學凸塊與新邏輯測試業務合計占南茂營收比重,將從2026年的約6%提升至2027年的10%。這意味著2027年的成長主引擎仍是記憶體,AI與矽光子等新應用屬於萌芽期的「未來式」。
資本支出暴增的後遺症:折舊怪獸與成長率的賽跑
雖然記憶體漲價紅利帶動短期獲利成長,但南茂面臨的潛在隱憂,在於財務結構與資本支出壓力。2026與2027年的資本支出占營收比重預估將超過25%,每季折舊費用將以1%至3%的速度遞增。
(資料來源:優分析產業資料庫)
若高階邏輯測試或AI ASIC訂單放量時程遞延,龐大的設備折舊壓力將優先侵蝕毛利率表現。此外,公司經營團隊明確表態不爭取三星委外封測訂單,策略上選擇聚焦高毛利利基型市場,但也相對壓縮了短期產能快速填滿的想像空間。
評價面已提前反映,後續觀察關鍵指標
投資人後續三大觀察重點:
2027年第1季手機SoC專案,是否如期放量,此為AI ASIC訂單能否接棒的前哨訊號。
記憶體合約價格調漲續航力,能否撐過2026下半年。
資本支出回收速度,是否能跟上折舊費用的增加幅度。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。


