被動元件含金量PK,國巨、禾伸堂、信昌電,誰營收爆發與AI純度最高?
TDK、太陽誘電攜手開發AI被動元件
AI伺服器的競爭,現在已經從GPU、HBM一路延伸到被動元件。日本被動元件大廠TDK與太陽誘電9月29日宣布簽署MOU,雙方將開始討論以先進MLCC與電感為核心的業務合作,範圍涵蓋共同開發,以及製造、採購等合作,未來也不排除進一步資本合作。TDK直接點名,生成式AI與AI資料中心快速成長,正推升高容值、高可靠度MLCC與電感的需求。
這項合作值得注意的地方,不只是兩家日廠「抱團」,而是AI伺服器的零組件規格正在往高階化發展。當AI加速器功耗提高、電源設計更加複雜,MLCC與電感不再只是單純比拼出貨量,產品的容量、可靠度、尺寸與高階應用能力,都可能影響供應商能拿到多少訂單。
AI被動元件,誰能吃到最大紅利?基準校正來比較
近期市場也持續聚焦高階被動元件供需吃緊,以及AI伺服器帶動的需求變化。
本文將校正基準,根據《優分析產業資料庫》最新數據與法人預估,拆解國巨、禾伸堂、信昌電 三家公司的AI占比、產品結構與營收成長,看看誰的AI含金量更高,以及未來營收放大速度進行比較。
禾伸堂並非高不可攀,信昌電急起直追
市場日前傳出禾伸堂AI占比達32%,居被動元件族群之冠,但該數字為「被動元件事業部內部占比」。若考量禾伸堂被動元件(含自製MLCC)占全公司合併營收約45%至47%,還原至「全公司營收基準」後,其2026年第二季真實AI占比約為14~15%。
相較之下,國巨與信昌電均採用全公司合併營收為統計基準:
-
國巨:2026年第二季AI相關營收占比已自早期4%一路拉升至16%。
-
禾伸堂:2026年第二季AI占比約14~15%,公司目標第四季突破40%、2027年挑戰60~70%。
-
信昌電:2026上半年全公司AI占比約9.2%,預計下半年跳升至15%~16%。
關鍵解讀: 禾伸堂若能如期在2027年達成目標,且被動元件占總營收比重突破50%,則AI營收占比將大幅躍升。
含金量與護城河:高價NP0、Mega Cap與鉭質電容各有千秋
在產品單價 (ASP)與護城河方面,三家在AI高階領域各據山頭,毛利率表現也展現出不同的拉升力道:
1. 信昌電(6173-TW):高階Mega Cap與NP0均價大漲
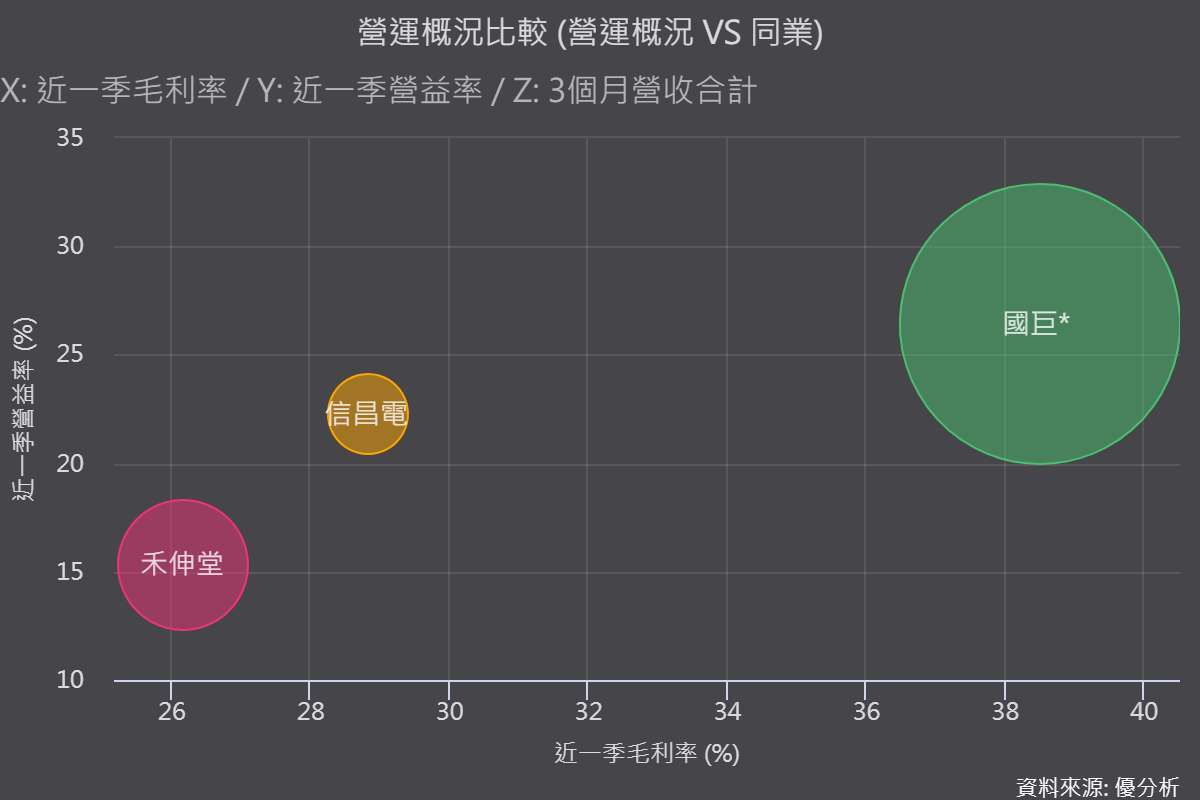
信昌電專攻大尺寸、高壓與低容值規格,其高階 Mega Cap 單價為一般品6~8倍,NP0 電容單價約為一般品3倍。公司在大尺寸低容值NP0市占率超過80%,帶動2026全年產品均價(ASP)成長約30%。毛利率表現從早期28.84%大幅提升至35.2%。
2. 禾伸堂(3026-TW):1kV高壓NP0市占高,毛利率改善幅度居冠
禾伸堂在1kV以上的特殊高壓NP0電容具有極高技術壁壘,全球市占率高達64%~71%,目前日韓同業仍處於驗證階段,具備深厚護城河。在AI伺服器電源高壓化趨勢下,其毛利率由26.2%躍升至39.3%(增加13.1個百分點),毛利率結構改善幅度為三家中最為顯著。
3. 國巨(2327-TW):鉭質電容霸主,但MLCC總量稀釋純度
國巨為全球鉭質電容龍頭 (市占率高達46%),AI應用已占其鉭質電容營收30%以上。但由於國巨整體產品線極廣,標準型與通用型MLCC整體AI占比僅約19%,導致全公司AI純度被龐大的基期稀釋。雖然毛利率由38.5%提升至44.63%,絕對值最高,但基期已高,空間相對有限。
營收放大速度:信昌電三年翻逾3倍,禾伸堂2027年爆發力最強
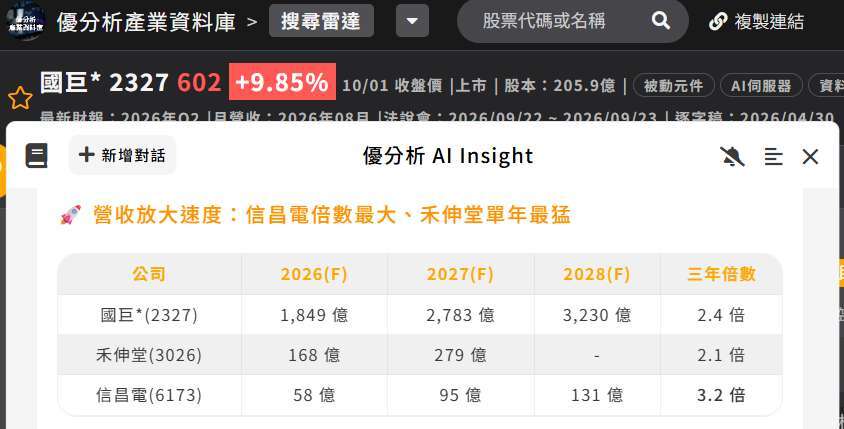
根據優分析整理法人預估數據,被動元件三雄未來三年的營收放大軌跡如下:
-
國巨:預估營收自2026年1,849億元,成長至2028年3,230億元,三年累計放大2.4倍。
-
禾伸堂:預估營收自2026年168億元,暴增至2027年279億元,單年營收年增率高達+66%,放大倍數約2.1倍。
-
信昌電:預估營收自2026年58億元,成長至2028年131億元,三年累計放大3.2倍。
營收爆發力剖析: 2027年單年成長率以禾伸堂(+66%) 略勝信昌電(+64%) 與國巨(+51%)。然而,以三年累計放大倍數來看,信昌電以3.2倍居冠,主因其基期較小,且擴產時程清晰(楊梅二廠與六甲廠預計於2027年下半年陸續投產放量)。
(資料來源:優分析產業資料庫)
投資人後續觀察重點與風險
信昌電新廠折舊壓力:新產能於2027下半年量產後,相關固定資產折舊將開始提列,能否靠高價Mega Cap與NP0順利放量消化成本,將是毛利率能否維持在高位的觀察重點。
禾伸堂日韓同業驗證進度:目前禾伸堂在高壓NP0領先,但若日韓被動元件巨頭提前完成AI高壓規格驗證,中階NP0產品可能率先面臨價格競爭壓力。
國巨產能鎖定效應:市場傳出國巨AI大單,已提前鎖定至2027年產能,後續可關注伺服器電源系統中,鉭質電容與感測器的市占拉升速度。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。


